

Findeks: Kredi Notu
tarafından KREDİ KAYIT BÜROSU
4,9
- Güvenlik
- 100% Safe
- Kategori
- Finans
- Puanlar
- 4,9
- Fiyat
- Free
- İndir
- 5.00M
Bu uygulama güvenli, güvenilir ve ücretsiz yüklenebilir; herhangi bir risk veya kötü amaçlı yazılım olmadan hızlı indirmeler sunar.
Ekran Görüntüleri
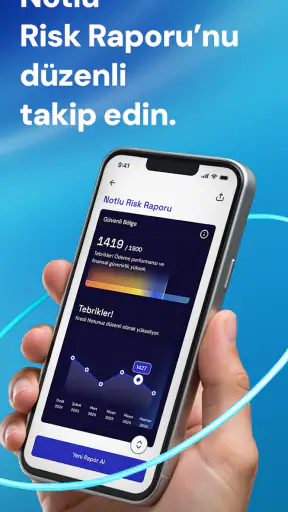
 Analiz eden: Getfullapps
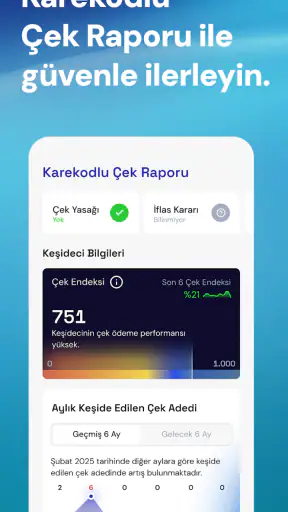
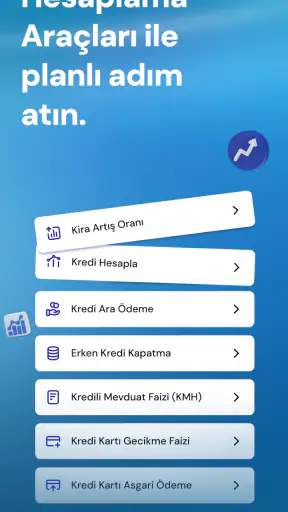
Finansal durumumu tek bir ekrandan takip etmek istediğimde kullandığım uygulamalardan biri Findeks: Kredi Notu oldu. KREDİ KAYIT BÜROSU tarafından geliştirilen bu finans uygulaması, krediyle ilgili bilgileri mobil ortamda görmeyi amaçlıyor. Benim açımdan en önemli tarafı, bankaların ayrı ayrı sunduğu ekranlarda kaybolmadan, kredi geçmişime dair genel resmi daha düzenli izleyebilmemdi.
Uygulama ücretsiz sunuluyor ve PEGI 3 yaş derecelendirmesine sahip. Mağazadaki ortalama puanı 4,9; bu puan yaklaşık 34 bin değerlendirmeye dayanıyor. Beş milyondan fazla kuruluma ulaşmış olması da Findeks’in finans kategorisinde oldukça geniş bir kullanıcı kitlesine hitap ettiğini gösteriyor. Yine de yüksek puan, herkesin ilk girişte sorunsuz ilerleyeceği anlamına gelmiyor. Özellikle kimlik doğrulama, hesap bilgileri ve kredi verilerinin güncellenmesi gibi aşamalarda sabırlı olmak gerekebiliyor.
İlk kullanımda nerede takılabilirsiniz?
Uygulamayı açtığımda en doğal beklenti, birkaç dokunuşla kredi notumu görmekti. Fakat finans uygulamalarında bu süreç, sıradan bir haber veya bütçe uygulamasına göre daha kontrollü ilerliyor. Kullanıcının doğru kişi olduğunun anlaşılması, hesap bilgilerinin eşleşmesi ve güvenlik adımlarının tamamlanması gerekiyor. Bu yüzden ilk ekranlarda beklediğinizden fazla bilgi istenmesi veya bazı adımların hemen sonuçlanmaması şaşırtıcı olabilir.
Buradaki önemli ayrım şu: Uygulamanın açılmasıyla kredi bilgilerinin görüntülenmesi aynı şey değil. Telefonunuzda uygulama normal çalışsa bile hesabınızla ilgili doğrulama aşaması tamamlanmamış olabilir. Ben böyle durumlarda uygulamayı art arda kapatıp açmak yerine önce ekrandaki uyarının ne istediğini dikkatlice okuyorum. Aynı bilgiyi farklı biçimlerde tekrar tekrar girmek, özellikle kimlik veya iletişim alanlarında, süreci hızlandırmaktan çok daha karmaşık hale getirebilir.
Bir başka sık karşılaşılan sürtünme noktası da kullanıcıların kredi notunu banka hesabı bakiyesiyle karıştırmasıdır. Findeks, günlük harcamaları takip eden bir mobil bankacılık uygulaması değil. Banka hesabınızdaki para miktarını göstermekten çok, kredi kullanımınız ve finansal geçmişinizle ilgili değerlendirmeye odaklanıyor. Bu nedenle uygulamayı açtığınızda bir hesap hareketleri ekranı bekliyorsanız, deneyim size sınırlı gelebilir.
İlk tavsiyem, uygulamayı kredi kararını anında değiştiren bir araç gibi değil, finansal durumunuzu anlamanıza yardımcı olan bir takip noktası gibi kullanmanızdır. Kredi başvurusu yapmadan önce genel tabloyu görmek, sonrasında ödeme alışkanlıklarınızı daha bilinçli değerlendirmek için daha uygun bir yaklaşım.
Kurulumdan önce kontrol edilmesi gerekenler
Findeks’in mevcut sürümü 7.1.3 ve Android tarafında en az 7.0 sürümü gerekiyor. Telefonunuz bu gereksinimi karşılamıyorsa yaşadığınız sorun doğrudan uygulamanın içinden kaynaklanmayabilir. Uygulama mağazasında güncelleme görünmüyorsa işletim sistemi sürümünüzü, cihazdaki boş alanı ve mağaza hesabınızın durumunu kontrol etmek mantıklı bir başlangıç olur.
Sırada Keşfedilecek Makaleler

Benim Konuşan Angela'm: Kişisel Bakımdan Oyuncu Topluluğuna

8 Ball Pool’da Hata Anında Masa Ne Kadar Dayanıklı?

Google Meet, Mobil Görüşmeleri Android ve iOS’a Göre Şekillendiriyor

Google Play Store: Android’in Dağıtım Kapısını Kim Denetliyor?

iTunes’tan YouTube’a: Video Uygulamaları Oynatmanın Ötesine Nasıl Geçti?

Fortnite Mobil Aksiyonda Nişan Kadar Karar Vermeyi de Ödüllendiriyor
Kurulum sonrasında uygulamanın açılması, hesabın kullanılmaya hazır olduğu anlamına gelmez. Benim önerim, ilk girişe başlamadan önce kimlik ve iletişim bilgilerinizin güncel olduğundan emin olmanızdır. Bankalarda veya resmi kayıtlarda farklı biçimde bulunan bir bilgi, doğrulama sırasında sorun çıkarabilir. Özellikle isim, telefon ve kimlik bilgileri arasında küçük bir uyumsuzluk bile kullanıcıya uygulama bozukmuş gibi görünebilir.
Güvenliğiniz için giriş bilgilerinizi başka kişilerle paylaşmamanız da önemli. Finans uygulamalarında destek almak için ekran görüntüsü gönderirken kişisel bilgileri kapatmak iyi bir alışkanlık. Bu, Findeks’e özel bir özellik değil; kredi verisi içeren her uygulamada uygulanması gereken temel bir önlem. Uygulama içinde gördüğünüz bilgileri başkalarının telefonunda açmak yerine kendi cihazınızdan kontrol etmeniz daha doğru olur.
Bildirimleri açıp açmama kararını da kullanım amacınıza göre vermenizi öneririm. Finansal durumunu düzenli izleyen biriyseniz uygulamadan gelen uyarılar yararlı olabilir. Ancak yalnızca arada bir kredi notunu kontrol edecekseniz fazla bildirim dikkat dağıtabilir. Bu seçimi kurulum sırasında aceleyle yapmak yerine, uygulamayı birkaç gün kullandıktan sonra belirlemek daha rahat.
Giriş veya doğrulama takıldığında izlenecek yol
Bir ekran ilerlemiyorsa ilk adımım bağlantıyı kontrol etmek oluyor. Wi-Fi ağına bağlı görünmek, her zaman internetin kararlı olduğu anlamına gelmeyebilir. Mobil veriyle kısa bir deneme yapmak, sorunun bağlantıdan mı yoksa uygulamadan mı kaynaklandığını anlamaya yardımcı olabilir. Aynı şekilde, telefonun tarih ve saat ayarlarının otomatik olması da güvenli giriş işlemlerinde gereksiz sorunları önleyebilir.
Uygulama güncelse fakat ekran yanıt vermiyorsa tamamen kapatıp yeniden açmayı deneyebilirsiniz. Bunun ardından telefonu yeniden başlatmak da basit ama etkili bir kontroldür. Ben bu adımları, uygulamayı silip yeniden kurmadan önce uyguluyorum. Yeniden kurulum bazen işe yarasa da hesapla ilgili doğrulama sürecini baştan başlatabileceği için ilk seçenek olarak görmüyorum.
Bir doğrulama kodu bekliyorsanız telefonun çekim gücünü, mesaj kutusunun dolu olup olmadığını ve numaranızın doğru girilip girilmediğini kontrol edin. Kodu peş peşe istemek yerine birkaç dakika beklemek daha iyi olabilir. Eski kodun geçerliliğini yitirmiş olabileceğini düşünerek en son gelen kodu kullanmak da önemli bir ayrıntı.
Şifre veya giriş bilgisiyle ilgili sorunlarda tahmin ederek çok sayıda deneme yapmak yerine uygulamadaki resmi kurtarma adımlarını kullanmak daha güvenli. Hesaba erişiminiz yoksa yeni bir hesap açmaya çalışmak, mevcut kayıtlarla karışıklık oluşturabilir. Önce var olan hesabı kurtarmaya odaklanmak, finansal bilgiler söz konusu olduğunda daha sağlıklı bir yol.
Bilgiler beklediğim gibi görünmezse
Uygulamada görünen kredi bilgilerinin, bankadaki en son işleminizle aynı anda değişmesini beklememek gerekir. Finansal kayıtların işlenmesi ile sizin bankada yaptığınız işlemin gerçekleşmesi arasında zaman farkı olabilir. Bu nedenle bugün yaptığınız bir ödeme veya kapattığınız bir borç, ekranda hemen görünmeyebilir. Böyle bir durumda aynı işlemi tekrar tekrar yapmaya çalışmak yerine biraz zaman tanımak daha doğru.
Bir kredi kartının limitini düşürmeniz, borcunuzu ödemeniz veya yeni bir başvuru yapmanız da kredi değerlendirmesine anında ve tek başına yansımayabilir. Kredi notu, tek bir işlemden oluşan basit bir puan değil; finansal davranışların genel görünümünü ifade eden bir göstergedir. Ben uygulamayı kullanırken tek bir değişikliğe bakıp kesin sonuç çıkarmamaya dikkat ediyorum.
Bu nokta, Findeks’in en yararlı ama en kolay yanlış yorumlanan taraflarından biri. Notunuzu görmek, bankanın başvurunuzu kesin onaylayacağı anlamına gelmez. Her banka kendi değerlendirmesini, gelir durumunu, mevcut borçları ve başvuru koşullarını ayrıca inceleyebilir. Uygulamadaki sonucu bir rehber olarak görmek, onu garanti gibi yorumlamaktan daha gerçekçi.
Görünen bilgide hata olduğunu düşünüyorsanız önce tarihleri ve hesaplarınızı dikkatli biçimde karşılaştırın. Birden fazla bankayla çalışıyorsanız, eski bir ürünün hâlâ aktif görünüp görünmediğini kontrol etmek faydalı olabilir. Sorun devam ederse uygulama içindeki destek veya resmi iletişim kanallarını kullanmanız gerekir. Kişisel finans bilgilerinizi sosyal medya yorumlarında veya tanımadığınız kişilere göndererek çözüm aramanızı önermem.
Günlük kullanımda Findeks’i nasıl daha verimli buldum?
Benim için en kullanışlı senaryo, önemli bir kredi başvurusundan önce finansal tabloyu gözden geçirmekti. Örneğin ev eşyası almak için kredi düşünüyorsanız, başvuru formunu doldurmadan önce mevcut kredi kartı borçlarınızı, düzenli ödeme alışkanlığınızı ve genel kredi görünümünüzü değerlendirebilirsiniz. Bu kontrol, başvurunun sonucunu garanti etmez; fakat ne durumda olduğunuzu bilmeden hareket etmekten daha bilinçli bir başlangıç sağlar.
Başka bir pratik kullanım da kredi kartı sayısını ve borçlarınızı daha düzenli izlemektir. Birden fazla kart kullanan kişilerde küçük borçlar gözden kaçabilir. Findeks’i tek başına bütçe defteri gibi kullanmak yerine, banka uygulamalarınızdaki ayrıntılı hareketlerle beraber değerlendirmek daha iyi sonuç verir. Banka uygulaması “ne kadar harcadım?” sorusuna, Findeks ise “kredi kullanımım genel olarak nasıl görünüyor?” sorusuna daha yakın bir cevap sunar.
Bu ayrım, uygulamayı alternatiflerinden ayıran temel nokta. Mobil bankacılık uygulamaları hesap bakiyesi, para transferi ve kart işlemleri için daha doğrudan araçlardır. Kişisel bütçe uygulamaları ise kategorilere ayırma, aylık plan ve harcama takibi konusunda daha kullanışlı olabilir. Findeks’in güçlü tarafı, kredi odaklı görünümü tek yerde sunmasıdır; zayıf tarafı ise günlük bütçe yönetiminin tüm ihtiyaçlarını karşılamamasıdır.
Uygulamayı her gün açmak yerine belirli aralıklarla kontrol etmek de daha sağlıklı olabilir. Kredi notundaki küçük oynamaları sürekli izlemek gereksiz kaygı yaratabilir. Ben daha çok yeni bir kredi ürünü düşündüğümde, önemli bir ödeme döneminden sonra veya finansal düzenimi gözden geçirirken bakmayı tercih ediyorum. Böylece uygulama bir takıntı aracına değil, karar vermeyi destekleyen bir kontrol noktasına dönüşüyor.
Hangi kullanıcılar için iyi bir seçim?
Kredi kartı, ihtiyaç kredisi veya farklı finansal ürünleri bulunan kişiler için Findeks anlamlı bir yardımcı olabilir. Özellikle kredi başvurusu yapmadan önce kendi durumunu görmek isteyen, ödeme alışkanlıklarını daha yakından izlemeyi amaçlayan ve bankaların uygulamalarındaki dağınık bilgileri tek bir kredi görünümünde değerlendirmek isteyen kullanıcılar fayda görebilir.
Finansal geçmişini yeni yeni takip etmeye başlayan kişiler için de anlaşılır bir başlangıç noktası olabilir. Ancak ekrandaki puanı gördükten sonra bunun hangi davranışlarla ilişkili olduğunu anlamaya çalışmak gerekir. Sadece sayıya bakmak yerine ödemelerin düzenliliği, borçların yönetimi ve yeni başvuruların zamanlaması gibi konuları birlikte düşünmek daha öğretici.
Yeni bir kredi başvurusu planlayanlar için uygulamayı başvuru gününde ilk kez açmak yerine daha erken kullanmak daha mantıklı. Böylece olası bir bilgi uyumsuzluğunu veya hesabınıza erişim sorununu son dakikaya bırakmazsınız. Bu, benim gözümde uygulamanın en pratik kullanım alışkanlıklarından biri: acil başvuru aracından çok, önceden yapılan finansal hazırlık aracı olarak değerlendirmek.
Kimler başka bir aracı tercih etmeli?
Amacınız yalnızca para transferi yapmak, kart borcunu aynı gün ödemek veya hesap hareketlerini ayrıntılı biçimde incelemekse bankanızın mobil uygulaması daha uygun olacaktır. Findeks bu işlemlerin yerine geçen bir bankacılık uygulaması değil. Aynı şekilde aylık harcamalarınızı market, ulaşım ve fatura gibi başlıklara ayırmak istiyorsanız özel bütçe uygulamaları daha kapsamlı bir deneyim sunabilir.
Kredi notunu sık sık kontrol etmek sizi gereksiz biçimde endişelendiriyorsa uygulamayı kullanma sıklığınızı azaltmanız iyi olabilir. Finansal bir göstergeyi düzenli izlemek yararlı olsa da her değişikliği acil bir sorun gibi yorumlamak doğru değil. Bu tür bir uygulamadan en iyi verimi, bilgiyi karar vermek için kullanan; fakat tek bir puana bütün finansal hayatını bağlamayan kişiler alır.
Gizlilik konusunda çok hassas olan kullanıcıların da kurulum ve giriş adımlarını dikkatle değerlendirmesi gerekir. Kredi bilgileri kişisel ve önemli verilerdir. Telefonunuzu ortak kullanıyorsanız ekran kilidi kullanmak, hesabınızı açık bırakmamak ve bildirimlerde görünen bilgileri gözden geçirmek iyi bir güvenlik alışkanlığıdır. Bunlar uygulamanın eksikliği değil, finansal uygulama kullanımının doğal sorumluluklarıdır.
Uygulama mı, bağlantı mı, kayıt süreci mi?
Bir sorun yaşadığınızda kaynağı doğru ayırmak zaman kazandırır. Uygulama hiç açılmıyorsa cihaz sürümü, güncelleme veya telefonun kaynakları incelenmeli. Uygulama açılıyor fakat giriş tamamlanmıyorsa bağlantı, doğrulama bilgileri ve iletişim kanalları kontrol edilmeli. Bilgiler açılıyor ama güncel görünmüyorsa kayıtların işlenme zamanını hesaba katmak gerekir.
Bu üç durumu birbirine karıştırmak, gereksiz yere uygulamayı silmeye veya yeni hesap açmaya yol açabilir. Benim önerdiğim sıra basit: önce interneti ve uygulama sürümünü kontrol edin, sonra hesabınızda kullandığınız bilgileri gözden geçirin, son olarak işlemin sisteme yansıması için zaman tanıyın. Sorun kişisel kayıtlarla ilgiliyse resmi destek yoluna başvurun; üçüncü taraf çözümlerden uzak durun.
Uygulamanın 2014’te yayımlanmış olması, uzun süredir kullanılan bir ürün olduğunu gösteriyor; ancak eski bir uygulamanın her telefonda aynı şekilde çalışacağı anlamına gelmez. Güncel işletim sistemi, mağaza kurulumu ve cihaz uyumluluğu hâlâ önemlidir. Bu nedenle uygulama geçmişi güçlü olsa bile kendi telefonunuzdaki koşulları ayrıca değerlendirmeniz gerekir.
Ücretsiz erişimin karşılığında ne alıyorsunuz?
Uygulamayı indirmek ücretsiz; bu, ilk denemeyi yaparken bir satın alma kararı vermeniz gerekmediği anlamına geliyor. Ben bu yönünü, kredi görünümünü merak eden ama düzenli bir finans hizmetine para ayırmaya hazır olmayan kullanıcılar için pratik buluyorum. Bununla birlikte, ücretsiz erişimi her krediyle ilgili işlem ve hizmetin mutlaka ücretsiz olduğu şeklinde yorumlamamak gerekir. Bir özellik veya işlem için ücret ya da koşul görürseniz, onay vermeden önce ekrandaki açıklamayı okuyup kararınızı ona göre vermek en sağlıklısı.
Buradaki değer, uygulamanın tüm finansal ihtiyaçları tek başına karşılamasında değil, kredi durumunu anlamaya yönelik bir başlangıç noktası sağlamasında. Eğer yalnızca günlük bakiyenizi öğrenmek istiyorsanız bankanızın uygulaması zaten daha doğrudan bir çözüm sunar. Buna karşılık kredi geçmişinizi başvuru öncesinde gözden geçirmek istiyorsanız Findeks’in ücretsiz indirilebilmesi, bu kontrolü denemeyi kolaylaştırıyor.
Gündelik hayatta işe yaradığı bir senaryo
Diyelim ki birkaç hafta içinde yeni bir kredi başvurusu yapmayı düşünüyorsunuz. Ben olsam başvurunun hemen öncesinde aceleyle uygulamayı açmak yerine, daha erken bir zamanda giriş ve doğrulama adımlarını tamamlar, görünen bilgileri kendi banka kayıtlarımla karşılaştırırdım. Böylece beklenmedik bir erişim sorunu çıkarsa bunu başvuru gününün telaşı içinde çözmeye çalışmam. Ardından yakın dönemdeki ödemelerimi ve borçlarımı gözden geçirir, ekrandaki notu tek başına karar ölçütü saymadan hazırlığımı tamamlardım.
Bu iş akışının ince ama önemli faydası, Findeks’i yalnızca bir sonuç ekranı olarak kullanmamak. Uygulamadaki görünümü kontrol etmek, hangi bilgileri ayrıca teyit etmeniz gerektiğini fark ettirebilir; banka uygulamaları da güncel bakiye ve işlem ayrıntılarını kontrol etmenize yardımcı olur. İki kaynağı birbirinin yerine koymadan kullanmak, hem zaman kaybını hem de tek bir sayıya gereğinden fazla anlam yükleme riskini azaltır.
Son değerlendirmem
Findeks: Kredi Notu, finans kategorisinde belirli ve önemli bir ihtiyaca odaklanan ücretsiz bir uygulama. Kredi görünümünü takip etmek, başvuru öncesi hazırlık yapmak ve finansal alışkanlıklarını daha bilinçli değerlendirmek isteyenler için yararlı buluyorum. Beş milyondan fazla kuruluma ulaşması ve yüksek kullanıcı puanı, uygulamanın geniş bir kitle tarafından benimsendiğini gösteriyor; fakat kişisel deneyimde asıl değer, onu ne sıklıkta değil, hangi amaçla kullandığınızda ortaya çıkıyor.
Benim gözümde en güçlü yanı, krediyle ilgili genel tabloyu mobil ortamda takip etmeyi kolaylaştırması. En belirgin sınırı ise banka uygulamasının, bütçe yöneticisinin veya kredi onay garantisinin yerine geçmemesi. İlk kurulumda doğrulama adımlarına, bilgi güncellemelerindeki zaman farkına ve güvenlik detaylarına hazırlıklı olursanız kullanım deneyimi daha sorunsuz olur.
Ücretsiz olması, PEGI 3 derecelendirmesi ve Android 7.0’dan başlayan desteğiyle erişilebilir bir seçenek olarak öne çıkıyor. Yine de uygulamayı yalnızca puanı görmek için indirip tüm finansal kararları bu puana bağlamanızı önermem. En iyi kullanım şekli, Findeks’i banka uygulamanız ve kendi bütçe takibinizle birlikte, sakin ve düzenli bir kontrol aracı olarak kullanmaktır.
Artıları
- Kredi notunu ve risk raporunu tek uygulamada görüntüleme imkânı
- Finansal durumunuzu takip etmek için anlaşılır özetler sunması
- Kredi başvurusu öncesinde ödeme gücünü değerlendirmeye yardımcı olması
- Borç ve limit bilgilerinin düzenli kontrolünü kolaylaştırması
- Bildirimlerle finansal gelişmelerden haberdar olma seçeneği sunması
Eksileri
- Bazı rapor ve sorgulamalar için ücretli paket satın almak gerekebilir
- Kredi notu güncellemeleri her zaman anlık gerçekleşmeyebilir
- Uygulama, finansal kararlar için tek başına yeterli bir kaynak değildir
- Kişisel ve finansal veriler nedeniyle güçlü hesap güvenliği gerektirir
- Bazı kullanıcılar için rapor ekranlarındaki finansal terimler karmaşık olabilir
Findeks: Kredi Notu hakkında sıkça sorulan sorular
Findeks: Kredi Notu nedir ve uygulama ne işe yarar?
Findeks: Kredi Notu, kullanıcıların finansal durumlarını ve kredi geçmişlerini takip etmelerine yardımcı olan bir uygulamadır. Uygulama üzerinden kredi notunuzu, risk raporunuzu ve bazı finansal bilgilerinizi inceleyebilirsiniz. Kredi başvurusu yapmadan önce mevcut durumunuzu görmek, ödeme alışkanlıklarınızı değerlendirmek ve finansal planlama yapmak için pratik bir araç sunar.
Findeks kredi notu nasıl hesaplanır ve uygulamadaki sonuç ne anlama gelir?
Kredi notu; kredi kartı ve kredi ödemeleriniz, mevcut borçlarınız, limit kullanım oranınız, kredi geçmişiniz ve yeni kredi başvurularınız gibi çeşitli finansal veriler dikkate alınarak hesaplanır. Uygulamada gösterilen puan, finansal güvenilirliğiniz hakkında genel bir fikir verir. Ancak bankaların değerlendirme kriterleri farklı olabileceği için bu puan kredi onayını kesin olarak garanti etmez.
Findeks uygulamasını kullanmak ücretli mi?
Findeks uygulamasının indirilmesi genellikle ücretsiz olsa da, uygulama içindeki bazı raporlar ve hizmetler ücretli olabilir. Kredi notu sorgulama, risk raporu veya ek finansal takip özellikleri için işlem öncesinde ücret bilgisi gösterilebilir. Satın alma yapmadan önce sunulan açıklamaları, güncel fiyatları ve varsa abonelik koşullarını dikkatlice kontrol etmeniz önerilir.
Findeks kredi notumu yükseltmek için uygulama yardımcı olur mu?
Uygulama, kredi notunuzu doğrudan yükseltmez; ancak notunuzu etkileyen finansal davranışları daha iyi anlamanıza yardımcı olabilir. Ödemeleri zamanında yapmak, kredi kartı limitlerini kontrollü kullanmak, borçları düzenli azaltmak ve gereksiz kredi başvurularından kaçınmak genellikle olumlu etki yaratır. Findeks üzerindeki rapor ve takip araçları bu süreci izlemeyi kolaylaştırabilir.
Findeks kullanırken kişisel ve finansal bilgilerim güvende mi?
Findeks, kredi ve finans bilgileriyle çalışan bir platform olduğu için kullanıcıların kimlik ve finansal verilerinin korunması önemlidir. Uygulamayı yalnızca resmi mağazalardan indirmeniz, sahte bağlantılara giriş yapmamanız ve doğrulama bilgilerinizi kimseyle paylaşmamanız gerekir. Kullanım öncesinde uygulamanın gizlilik politikasını, veri işleme açıklamalarını ve istediği izinleri incelemeniz güvenli kullanım açısından faydalıdır.

Findeks: Kredi Notu
Bu site, üçüncü taraf uygulamalar hakkında bağımsız bilgiler sunar ve burada yer verilen hiçbir uygulamayla bağlantılı değildir; bu uygulamaların sahibi, geliştiricisi veya dağıtıcısı da değildir. Uygulama adları, logoları ve ticari markaları ilgili sahiplerine aittir. Geliştirici bilgileri referans amacıyla sunulmuştur; lütfen geliştiriciyle doğrudan iletisim@findeks.com üzerinden iletişime geçin, http://findeks.com adresini ziyaret edin veya https://www.kkb.com.tr/gizlilik-politikasi.aspx sayfasını inceleyin.










